Gwadar (Le Parisien Matin) 26 Septembre 2026– Les guerres en cours au Moyen-Orient et en Ukraine entraînent des répercussions significatives sur les principaux producteurs mondiaux d’hydrocarbures, provoquant des baisses marquées de la production de brut tant en Arabie saoudite qu’en Russie. Les perturbations géopolitiques et logistiques continuent de peser lourdement sur les chaînes d’approvisionnement internationales.
Chute de la production pétrolière en Arabie saoudite et en Russie
La production de brut en Arabie saoudite a atteint son niveau le plus bas depuis plus de trente ans au cours du mois d’août. Cette diminution drastique découle directement des tensions régionales persistantes et des entraves logistiques qui affectent les flux d’exportation dans la région du Golfe. Parallèlement, la production pétrolière de la Russie a chuté pour s’établir à son niveau le plus bas depuis l’année 2003. Les hostilités liées au conflit ukrainien ainsi que les restrictions internationales sur les infrastructures énergétiques continuent d’entraver l’extraction et l’acheminement des hydrocarbures russes.
Les données compilées par les organisations spécialisées soulignent que ces deux piliers de l’offre mondiale font face à des contraintes structurelles majeures. Les perturbations prolongées le long des routes maritimes et terrestres clés réduisent la capacité des deux nations à maintenir leurs volumes traditionnels d’exportation.
Répercussions sur les infrastructures et les routes d’exportation
Les perturbations dans le détroit d’Hormuz et le réseau de pipelines
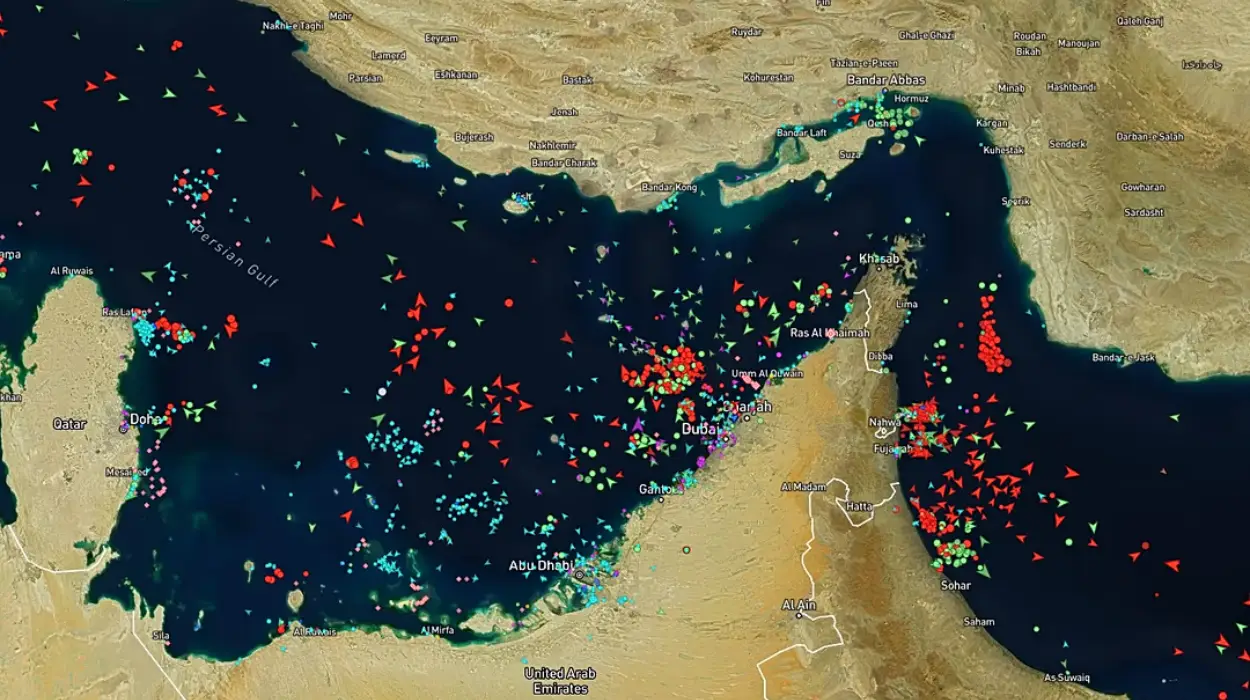
La situation sécuritaire au Moyen-Orient a gravement entravé le transit des pétroliers par le détroit d’Hormuz, l’un des points de passage les plus critiques pour le commerce mondial du pétrole. Les flux de brut et de produits raffinés à travers cette voie maritime stratégique ont connu des réductions massives, poussant les producteurs du Golfe à revoir leurs opérations à la baisse en raison de la saturation des capacités de stockage locales.
Face à la fermeture partielle ou aux risques accrus menaçant les voies maritimes, l’Arabie saoudite a tenté de diversifier ses options d’acheminement en s’appuyant sur des réseaux de pipelines alternatifs. Néanmoins, les attaques répétées contre les infrastructures énergétiques et les pipelines régionaux ont limité l’efficacité de ces contournements, provoquant des tensions continues sur l’offre globale.
L’impact des sanctions et des frappes sur le secteur énergétique russe
En Russie, la production a été affectée de manière prolongée par les sanctions occidentales successives visant à restreindre les revenus énergétiques de Moscou. De surcroît, les frappes répétées ciblant les raffineries et les installations de stockage nationales ont endommagé le réseau de traitement intérieur.
Ces dommages matériels combinés aux difficultés d’exportation vers les marchés européens traditionnels ont contraint les autorités russes à réorienter une partie de leurs flux vers de nouvelles destinations asiatiques. Toutefois, la réorientation des circuits commerciaux s’accompagne de surcoûts logistiques et de contraintes techniques qui pénalisent le rendement global de l’industrie pétrolière du pays.
Évolution des marchés mondiaux et perspectives d’approvisionnement
Les restrictions simultanées sur l’offre saoudienne et russe accentuent la volatilité des marchés énergétiques internationaux. Les agences internationales de l’énergie soulignent que la persistance de ces conflits maintient les risques de déficit d’approvisionnement à un niveau élevé.
Les pays consommateurs et les raffineurs mondiaux continuent de composer avec une disponibilité restreinte de matières premières et de produits raffinés. Alors que les efforts diplomatiques tentent sporadiquement de rouvrir ou de sécuriser certaines voies d’exportation, les volumes globaux restent inférieurs aux moyennes historiques enregistrées avant le déclenchement de ces crises géopolitiques