Londres (Le Parisien Matin) octobre 23, 2026 – Les perturbations persistantes de l’approvisionnement en gaz naturel liquéfié en provenance du Golfe, causées par la fermeture du détroit d’Hormuz, incitent les marchés internationaux à se tourner vers de nouvelles sources d’énergie. Cette situation met en lumière le rôle croissant des pays africains dans la chaîne d’approvisionnement mondiale, alors que la production du continent s’achemine vers une forte augmentation d’ici la fin de la décennie.
Impact des perturbations du détroit d’Hormuz sur les marchés énergétiques mondiaux
Les tensions géographiques et les conflits au Moyen-Orient ont entraîné des restrictions majeures sur l’acheminement des flux énergétiques à travers le détroit d’Hormuz, par lequel transite traditionnellement une part importante du GNL mondial. Cette situation a provoqué une contraction immédiate des volumes disponibles, accentuant la pression sur les importateurs internationaux.
Les analystes du secteur indiquent que les pays exportateurs traditionnels du Golfe font face à des contraintes opérationnelles sévères, ce qui perturbe l’équilibre des contrats à long terme et pousse les acheteurs à chercher des solutions de rechange sur le marché spot. La diminution des flux en provenance de cette région stratégique a contraint les gouvernements et les opérateurs industriels à réévaluer la sécurité de leurs approvisionnements énergétiques.
Expansion de la capacité de production de gaz naturel en Afrique
Dans ce contexte de vulnérabilité accrue, les projets gaziers à travers le continent africain connaissent une accélération notable. De nouveaux pôles d’exportation émergent le long des côtes atlantiques et orientales, modifiant progressivement la géographie des flux énergétiques internationaux.
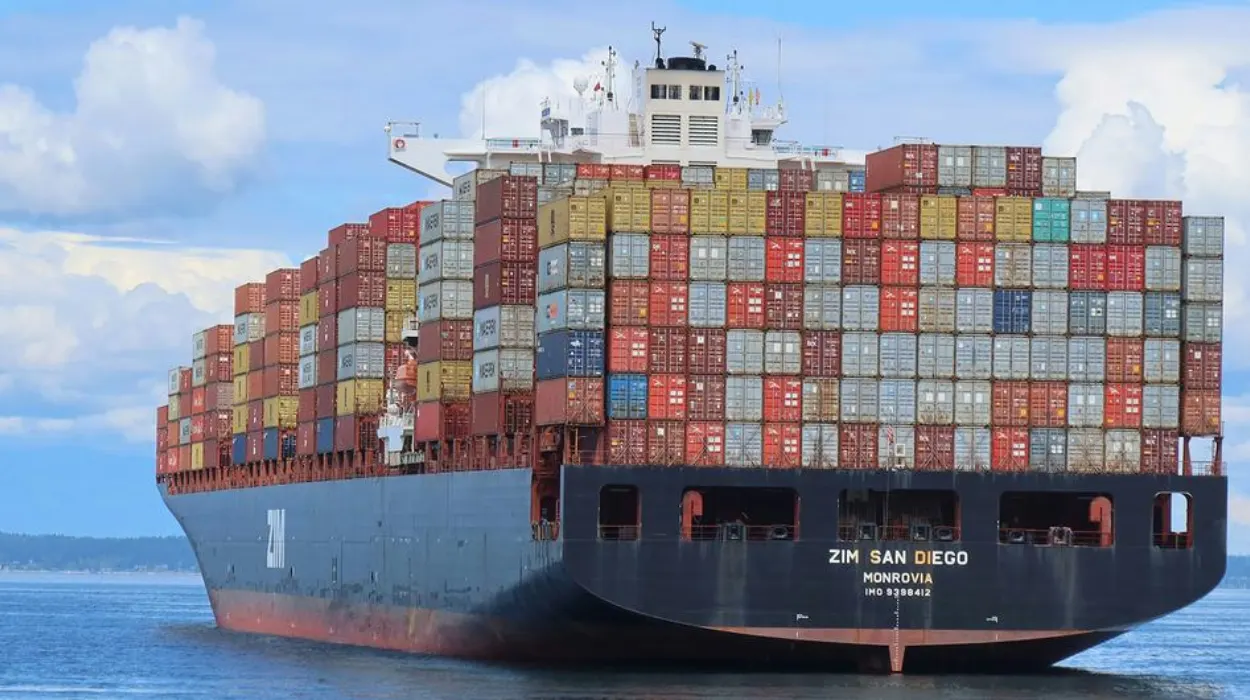
Le projet Greater Tortue Ahmeyim, situé à la frontière entre la Mauritanie et le Sénégal, a notamment expédié sa première cargaison, ouvrant une nouvelle voie d’approvisionnement sur la façade atlantique. Parallèlement, d’autres initiatives de moindre envergure progressent en République du Congo et au Gabon, tandis que le Mozambique continue de développer ses infrastructures pour accroître significativement ses volumes exportables. Des pays comme la Tanzanie affichent également un potentiel de production susceptible de rivaliser à terme avec les principaux acteurs de la région.
Réorientation des flux commerciaux vers les marchés asiatiques
La diversification des sources d’approvisionnement modifie les stratégies des négociants en matières premières et des grandes compagnies énergétiques. Les acheteurs asiatiques, particulièrement exposés aux interruptions de trafic dans le Golfe, se tournent vers les producteurs africains pour sécuriser leurs besoins industriels et domestiques.
Des cargaisons initialement destinées à l’Europe ont été redirigées vers l’Asie pour répondre à la demande de pays cherchant à atténuer leur dépendance envers les corridors traditionnels. Les intermédiaires et les maisons de négoce jouent un rôle central dans cette réorganisation logistique, facilitant l’acheminement du gaz africain vers les marchés de l’Asie-Pacifique.
Défis structurels et perspectives d’avenir pour les exportateurs africains
Malgré ces opportunités de croissance, les observateurs soulignent que l’infrastructure gazière de l’Afrique fait face à des défis structurels importants. Les contraintes d’investissement, les limites des capacités de transport interne et le manque d’installations de transformation à grande échelle restreignent la capacité des pays producteurs à répondre instantanément à l’ensemble de la demande mondiale.
Les analystes estiment que si l’Afrique ne peut se substituer entièrement aux volumes fournis par les grands exportateurs du Moyen-Orient à court terme, le développement de ses capacités gazières offre une marge de manœuvre indispensable pour stabiliser les marchés internationaux. La pérennité de ces nouveaux corridors dépendra toutefois de la capacité des gouvernements et des investisseurs à surmonter les obstacles logistiques et financiers dans les années à venir.